Chung Cư "Đi Ngang", Lãi Suất Tăng: Nhà Đầu Tư "Mắc Kẹt"
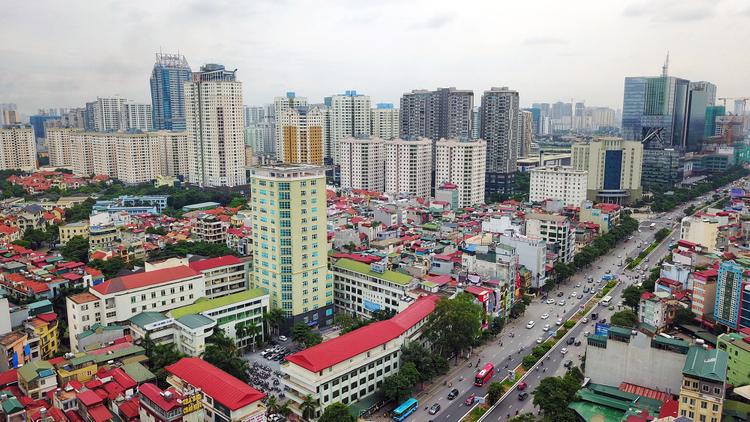
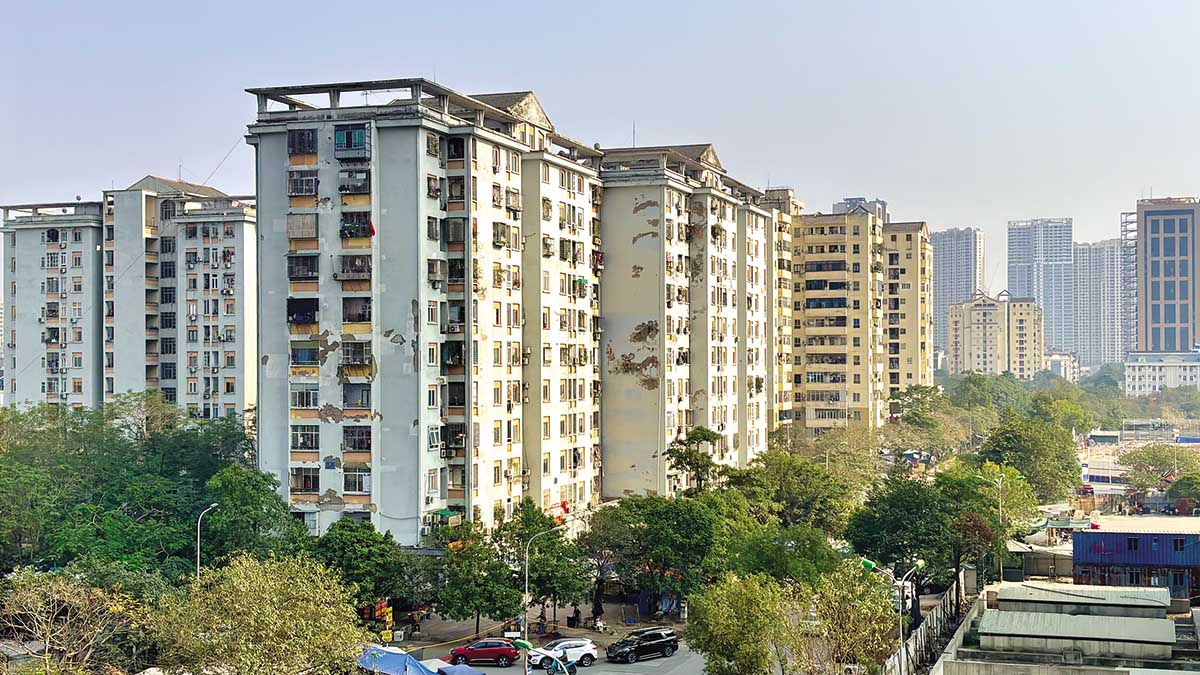
Sau hơn 3 năm "phi mã", thị trường chung cư Hà Nội đang có dấu hiệu chững lại. Khi mặt bằng giá không còn nhảy múa theo ngày, cũng là lúc những nhà đầu tư lướt sóng bằng đòn bẩy tài chính bắt đầu cảm nhận sức nóng từ áp lực lãi suất.
Cái kết của những thương vụ "lướt cọc" hụt
Câu chuyện của anh Lâm (Hoàng Mai) là một ví dụ điển hình cho tâm lý tiếc rẻ của nhà đầu tư. Hồi tháng 9/2025, anh xuống tiền cọc 100 triệu cho căn hộ 7,6 tỷ tại Thanh Xuân. Thay vì "chốt lời" ngay khi có khách trả chênh 100 triệu, anh kỳ vọng con số gấp đôi.
Kết quả? Thị trường đảo chiều vào cuối tháng 10, lãi suất tăng khiến thanh khoản "đứng hình". Để không mất cọc, anh Lâm buộc phải thế chấp chính căn nhà đang ở để dồn tiền vào dự án. Hy vọng về một đợt tăng giá sau Tết vẫn còn đó, nhưng rủi ro tài chính hiện hữu là điều không thể phủ nhận.
Tương tự, chị Hoa (nhân viên văn phòng) cũng rơi vào thế khó khi gói vay ưu đãi dành cho người trẻ kết thúc đúng lúc chị định chuyển từ "lướt sóng" sang vay dài hạn. Đối mặt với lãi suất cao, phương án "cắt lỗ" để bảo toàn dòng vốn đang là lựa chọn được chị cân nhắc.
Giá đứng yên nhưng vẫn "vượt tầm với"
Dù thị trường trầm lắng, nhưng nếu bạn mong chờ một đợt "sập giá" sâu thì có lẽ sẽ phải thất vọng.
- Thực tế: Các tin rao "cắt lỗ" hiện nay chủ yếu là "cắt lãi" (giảm bớt kỳ vọng lợi nhuận).
- Rào cản: Với mức giảm chỉ từ 50-100 triệu đồng trên tổng giá trị căn hộ đã bị đẩy lên quá cao, người mua ở thực như vợ chồng chị Hà (Dương Đình Nghệ) vẫn chưa thể chạm tay vào giấc mơ an cư.
Thị trường đang tự "thanh lọc"
Theo các chuyên gia môi giới, giai đoạn đi ngang này là sự điều chỉnh cần thiết sau thời gian tăng trưởng nóng. Dự báo tình trạng này có thể kéo dài đến hết năm 2026 do:
- Chi phí đầu vào cao: Quỹ đất khan hiếm khiến giá khó quay đầu giảm sâu.
- Nhu cầu thực còn lớn: Chung cư vẫn là phân khúc có dòng tiền và giá trị sử dụng cao nhất hiện nay.
Lời khuyên từ chuyên gia: Thị trường không xấu đi, nó chỉ đang trở lại trạng thái bình thường. Đây là thời điểm vàng để người mua ở thực quan sát và lựa chọn, nhưng lại là "cuộc thanh lọc" khắc nghiệt cho những ai lướt sóng bằng đòn bẩy tài chính quá đà.
 Linkedin
 Twitter